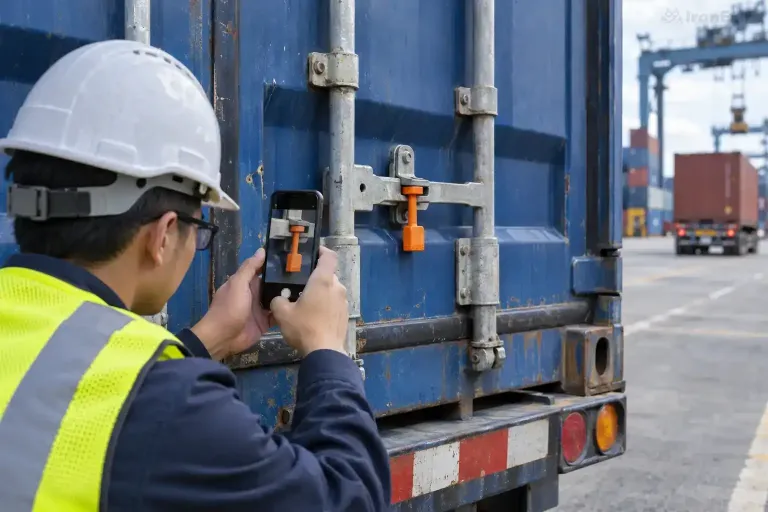
بیمهٔ باربری برای زمانی است که کالا در مسیر جابهجایی قرار دارد و احتمال خسارت، سرقت، آتشسوزی، تصادف، آبدیدگی یا آسیب ناشی از حوادث حمل وجود دارد. خیلی از واردکنندگان فقط کرایهٔ حمل را میپرسند و بیمه را به پایان کار موکول میکنند؛ درحالیکه ارزش کالا، نوع مسیر، بستهبندی، شرط تحویل و خطرهای احتمالی باید پیش از حرکت محموله بررسی شوند. در این مقاله میبینیم بیمهٔ باربری چیست، چه پوششهایی دارد و هنگام خرید آن چه نکاتی را باید کنترل کرد.
بیمهٔ باربری چیست؟
بیمهٔ باربری قراردادی است که بر اساس آن بیمهگر، در برابر دریافت حقبیمه، خسارتهای تحت پوشش به کالا را در مسیر تعیینشده جبران میکند. مسیر میتواند دریایی، زمینی، هوایی یا ترکیبی باشد. محدودهٔ تعهد فقط با نام «بیمهٔ بار» مشخص نمیشود؛ متن بیمهنامه، کلوزها، استثناها، ارزش بیمهشده، مبدأ و مقصد تعیینکننده هستند.
بیمهٔ باربری با بیمهٔ مسئولیت شرکت حمل یکی نیست. بیمهٔ مسئولیت ممکن است فقط در حدود مسئولیت قانونی حملکننده پاسخگو باشد، اما بیمهٔ باربری برای پوشش خود کالا و منافع صاحب آن طراحی میشود. در هر معامله باید بدانید کدام بیمه خریداری شده و چه کسی ذینفع آن است.
چرا برای واردات و صادرات بیمه لازم است؟
در مسیر بینالمللی، کالا چند بار جابهجا میشود: از کارخانه به انبار، از انبار به پایانه، روی کامیون یا کشتی، در بندر واسط و سپس در مقصد. هر جابهجایی احتمال ضربه، رطوبت، شکستگی یا مفقودی را ایجاد میکند. حتی وقتی شرکت حمل حرفهای است، حادثه ممکن است خارج از کنترل آن اتفاق بیفتد.
- ارزش کالا ممکن است بسیار بیشتر از کرایهٔ حمل باشد.
- مسئولیت حملکننده طبق قرارداد محدود یا مشروط باشد.
- در مسیر دریایی و ترانشیپ، تعداد نقاط جابهجایی افزایش پیدا کند.
- کالای فاسدشدنی یا حساس با تأخیر و تغییر دما آسیب ببیند.
- بانک، خریدار یا شرط فروشنده ارائهٔ بیمهنامه را لازم بداند.
پوشش بیمهای را چطور بخوانیم؟
در بازار بیمهٔ حمل، پوششها ممکن است با عناوین مختلف و کلوزهای متفاوت ارائه شوند. در برخی قراردادها از پوششهای گستردهتر و محدودتر مانند کلوز A، B و C صحبت میشود؛ اما معنی دقیق و استثناهای آن باید از متن همان بیمهنامه و شرایط شرکت بیمه خوانده شود. به نام کلوز اکتفا نکنید و بپرسید چه حادثهای، در چه مسیر و با چه شرایطی پوشش دارد.
| موضوع بررسی | پرسش مهم |
|---|---|
| خطرهای اصلی | آیا حادثه، تصادف، واژگونی، آتشسوزی یا آبدیدگی پوشش دارد؟ |
| سرقت و کسری | شرایط اثبات سرقت یا کسری چیست و چه استثناهایی وجود دارد؟ |
| آسیب بستهبندی | آیا خسارت ناشی از بستهبندی نامناسب از پوشش خارج است؟ |
| تأخیر | آیا صرف تأخیر پوشش دارد یا فقط خسارت مستقیم ناشی از حادثه؟ |
| مسیر | بیمه از کجا تا کجا معتبر است و ترانشیپ در آن درج شده است؟ |
| فرانشیز | چه مقدار از خسارت بر عهدهٔ بیمهگذار باقی میماند؟ |
ارزش بیمهشده چگونه تعیین میشود؟
ارزش بیمهشده معمولاً بر پایهٔ ارزش کالا و هزینههای قابلقبول تا مقصد تعیین میشود و در برخی قراردادها درصدی برای سود مورد انتظار یا هزینههای جانبی هم در نظر گرفته میشود. فرمول دقیق باید از قرارداد فروش، روش حمل و شرایط بیمه گرفته شود. کماظهارکردن ارزش برای پرداخت حقبیمهٔ کمتر، در زمان خسارت میتواند مبلغ جبران را محدود کند.
برای محاسبه، فاکتور تجاری، کرایهٔ حمل، هزینهٔ بیمه، بستهبندی و نقطهٔ تحویل را کنار هم بگذارید. اگر کالا با ارز خارجی خریداری شده است، مبنای ارز و نرخ تبدیل را در مدارک هماهنگ کنید. در صفحهٔ نرخ ارز ایراناگزیم میتوانید نرخهای بازار را برای برآورد اولیه دنبال کنید؛ رقم نهایی باید با قرارداد و روش تسویهٔ شما منطبق باشد.
رابطهٔ اینکوترمز با بیمه
اینکوترمز مشخص میکند هزینه و ریسک در کدام نقطه از فروشنده به خریدار منتقل میشود. در بعضی شروط، فروشنده موظف است برای حمل بیمه تهیه کند؛ در بعضی شروط، خرید بیمه بر عهدهٔ خریدار است. بااینحال حتی وقتی فروشنده بیمه میخرد، باید ببینید ذینفع، مبلغ، مسیر و دامنهٔ پوشش برای نیاز شما کافی است یا نه.
در پروفرما بنویسید چه کسی بیمه را تهیه میکند، پوشش مورد انتظار چیست و اسناد آن چه زمانی تحویل میشود. مقالهٔ راهنمای اینکوترمز برای مقایسهٔ شرطهای تحویل و انتقال ریسک مناسب است.
بیمهٔ حمل دریایی، زمینی و هوایی
حمل دریایی
در حمل دریایی، رطوبت، آبدیدگی، طوفان، جابهجایی خشن در بندر، سقوط کانتینر و خسارت مشترک دریایی از موضوعات مهم هستند. مسیرهای ترانشیپ و چندبار تخلیه و بارگیری باید در بیمهنامه پوشش داشته باشند.
حمل زمینی
در حمل زمینی، تصادف، واژگونی، سرقت، توقف مرزی و آسیب ناشی از جاده و بارچینی اهمیت دارند. شمارهٔ کامیون، مسیر، مرزهای عبوری و نقطهٔ تحویل باید با بیمهنامه و بارنامه هماهنگ باشند.
حمل هوایی
حمل هوایی معمولاً برای کالاهای سبک، گران یا فوری انجام میشود. در این نوع حمل، ارزش بالا و حساسیت کالا مهم است و باید شرایط بستهبندی، کنترل دما و محدودیتهای خاص محموله بررسی شود.
در زمان خسارت چه کاری انجام دهیم؟
اولین اقدام، جلوگیری از بزرگترشدن خسارت است؛ البته بدون اینکه شواهد از بین برود. از بستهبندی، پلمب، کانتینر، محل خسارت و شمارههای شناسایی عکس بگیرید. سپس موضوع را در مهلت درجشده در بیمهنامه به بیمهگر، شرکت حمل و فورواردر اعلام کنید.
- تاریخ، محل و شکل مشاهدهٔ خسارت را ثبت کنید.
- قبل از دورریختن بستهبندی یا تعمیر، از شواهد عکس و صورتجلسه تهیه کنید.
- میزان کسری یا آسیب را با پکینگ لیست و فاکتور تطبیق دهید.
- بارنامه، بیمهنامه، فاکتور، پکینگلیست و رسید تحویل را آماده کنید.
- از شرکت حمل یا انبار، گزارش رسمی خسارت و کسری بگیرید.
- طبق دستور بیمهگر، کارشناس یا ارزیاب را برای بازدید هماهنگ کنید.
بارنامه و پکینگ لیست برای اثبات وضعیت محموله اهمیت دارند. اگر اطلاعات بستهها با کالای واقعی فرق داشته باشد، بررسی خسارت پیچیدهتر میشود.
چه خسارتهایی ممکن است پوشش نداشته باشند؟
استثناها به بیمهنامه بستگی دارند، اما معمولاً مواردی مانند بستهبندی نامناسب، عیب ذاتی کالا، تأخیر بدون خسارت مستقیم، فرسودگی عادی، اقدام عمدی، جنگ یا برخی خطرهای خاص ممکن است نیاز به پوشش جداگانه داشته باشند. این موارد را پیش از پرداخت حقبیمه بپرسید و پاسخ را کتبی دریافت کنید.
اگر کالا فاسدشدنی، خطرناک، شکستنی یا دارای دمای کنترلشده است، نوع کالا را پنهان نکنید. اطلاعات ناقص دربارهٔ ماهیت محموله میتواند در زمان رسیدگی به خسارت مشکل ایجاد کند.
هفت سؤال قبل از خرید بیمهٔ باربری
- بیمه از کدام نقطه تا کدام نقطه معتبر است؟
- ترانشیپ، انبار موقت و حمل داخلی در پوشش لحاظ شده است؟
- فرانشیز و سقف تعهد برای هر حادثه چقدر است؟
- ارزش کالا بر چه مبنایی بیمه میشود؟
- آیا بستهبندی، بارچینی و پلمب شرایط خاصی دارند؟
- مهلت اعلام خسارت و مدارک لازم چیست؟
- چه خطرهایی صراحتاً از بیمه خارج شدهاند؟
اشتباههای رایج در بیمهٔ حمل
| اشتباه | چرا خطرناک است؟ |
|---|---|
| خرید بیمه بعد از شروع حمل | ممکن است پوشش از زمان موردنیاز برقرار نباشد. |
| اعلامنکردن نوع واقعی کالا | خطرهای مرتبط با کالا در ارزیابی خسارت نادیده میماند. |
| تکیه بر بیمهٔ شرکت حمل | سقف مسئولیت حملکننده ممکن است کمتر از ارزش کالا باشد. |
| ندیدن استثناها | تصور شما از پوشش با متن قرارداد متفاوت میشود. |
| ثبتنکردن خسارت در مقصد | اثبات زمان و علت آسیب دشوارتر میشود. |
پرسشهای متداول
آیا بیمهٔ باربری برای کالاهای ارزان هم لازم است؟
تصمیم به ارزش، حساسیت، مسیر و توان جبران خسارت بستگی دارد. حتی کالای ارزان اگر در حجم زیاد حمل شود، زیان قابلتوجهی ایجاد میکند. هزینهٔ بیمه را با ریسک واقعی معامله مقایسه کنید.
اگر فروشنده بیمه تهیه کند، خریدار کاری ندارد؟
خریدار باید بررسی کند بیمهنامه به نام یا به نفع چه کسی صادر شده، مسیر را پوشش میدهد یا نه و سقف تعهد برای ارزش محموله کافی هست یا خیر.
آیا تأخیر در تحویل همیشه خسارت بیمهای است؟
خیر. تأخیر ممکن است باعث هزینه یا کاهش ارزش شود، اما هر بیمهنامهای آن را پوشش نمیدهد. متن قرارداد و استثناها را پیش از خرید بخوانید.
جمعبندی
بیمهٔ باربری بخشی از مدیریت ریسک واردات و صادرات است، نه هزینهای فرعی که بعداً به آن فکر کنیم. برای انتخاب پوشش مناسب باید ارزش واقعی کالا، مسیر، روش حمل، شرط تحویل، نوع بستهبندی، فرانشیز و استثناها را کنار هم دید. اگر بیمهنامه پیش از حرکت محموله صادر شود و در زمان خسارت، عکس، صورتجلسه و اسناد هماهنگ ارائه شوند، احتمال دریافت خسارت و کنترل زیان بیشتر خواهد شد.